まずは、相談してください。産学官連携の共同研究を通じた地域産業の振興やイノベーションの創出を目指します。
「大学との研究」と聞くと難しそうですが、流れはシンプルです。ご相談から成果の活用まで、各ステップでよくいただくご質問にお答えしながらご紹介します。

Q. 何を相談すればいい?「こんな課題を解決したい」という漠然とした段階で大丈夫です。技術的なお困りごと、新製品のアイデアなど、何でもお寄せください。
Q. 誰に相談すればいい?窓口は当本部です。研究支援の専門職URAが対応いたします。

Q. 何ができる?課題を一緒に整理し、学内から最適な研究者をご紹介します。学術・技術指導、共同研究、受託研究など、目的に合った連携の形をご提案します。

Q. 契約は?秘密保持契約(NDA)から共同研究契約まで、調整・サポートします。

Q. 費用は?研究の内容・規模に応じて個別にお見積りします。まずはご予算感をお聞かせください。
Q. 時間は?数ヶ月の短期から複数年まで、目的に合わせて柔軟に設計できます。
Q. 手続きは?プランに合わせて個別にご案内させていただきます。

Q. 税制優遇は?大学との共同研究・受託研究の費用は、研究開発税制(オープンイノベーション型)による税額控除の対象となる場合があります。詳しくはご相談ください。
大学との共同研究・受託研究(委託研究)に要した試験研究費は、研究開発税制の「特別試験研究費の税額控除制度」(いわゆるオープンイノベーション型)の対象となる場合があります。大学等との共同研究・委託研究では、試験研究費の額に控除率30%を乗じた金額を、その事業年度の法人税額から控除できます(控除率は連携先の類型により20%・25%・30%)。
控除の上限額は、一般型(総額型)の税額控除とは別枠で法人税額の10%相当額です。適用には、契約書の記載事項や費用の明確化、大学による確認手続きなどの要件があります(経済産業省のガイドラインに手続きが定められています)。
国立大学法人への寄附金は「指定寄附金」にあたり、一定の法定業務に充てられるものは、法人は全額を損金算入できます。個人の方の寄附は寄附金控除の対象です。
上記は制度の概要です。適用には契約内容・経理処理などの要件がありますので、お見積りの際にあわせてご相談ください。
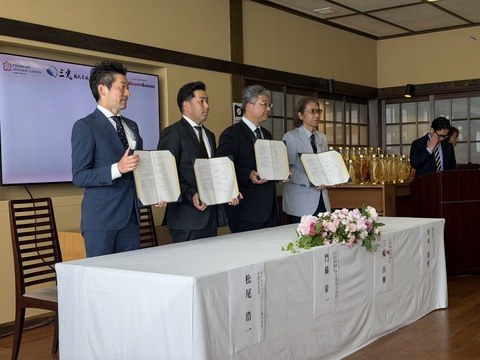
企業・地域と連携した最近の取り組みをご紹介します。
皆様の産学官連携、技術革新をサポートします。お問い合わせはこちらまで。
お問い合わせフォームを開く